Logiciel comptable conforme : pourquoi Excel ne suffit plus
Écritures définitives, clôture, piste d'audit : ce que l'Acte uniforme OHADA exige d'une comptabilité informatisée, et pourquoi un tableur n'y répond pas.
Beaucoup d’organisations de l’espace OHADA tiennent encore leur comptabilité dans Excel, ou dans un logiciel installé il y a dix ans et jamais remis en question. Tant que personne ne regarde de près, cela tient. Le jour d’un contrôle fiscal, d’un audit de bailleur ou d’un changement de comptable, la question n’est plus « les chiffres sont-ils justes ? » mais « pouvez-vous prouver qu’ils n’ont pas bougé ? ». Un tableur ne sait pas répondre à cette question.
Ce que dit le droit comptable OHADA
L’Acte uniforme relatif au droit comptable et à l’information financière (AUDCIF), adopté le 26 janvier 2017, ne se contente pas d’imposer un plan de comptes. Il fixe aussi des règles sur la façon dont les écritures sont tenues.
L’article 20 demande que les livres comptables soient tenus « sans blanc ni altération d’aucune sorte ». Une erreur découverte sur l’exercice en cours se corrige par une écriture en négatif, suivie de l’écriture exacte. On ne gomme pas : on contre-passe.
L’article 22 vise directement la comptabilité informatisée. Lorsque l’organisation comptable repose sur un traitement informatique, elle doit garantir notamment que :
- chaque donnée entrée indique l’origine, le contenu et l’imputation de l’opération ;
- l’irréversibilité des traitements interdit « toute suppression, addition ou modification ultérieure » d’un enregistrement, grâce à une procédure de validation qui rend l’écriture définitive ;
- une clôture informatique, au moins trimestrielle, fige la chronologie et empêche toute insertion intercalaire ;
- une opération qui se rapporte à une période déjà clôturée est enregistrée sur la première période encore ouverte, avec sa date de valeur d’origine mentionnée à part ;
- l’organisation permet un contrôle : le chemin de révision doit pouvoir être reconstitué et le contrôleur doit avoir accès à la documentation des traitements.
L’article 24 impose enfin de conserver les livres comptables et les pièces justificatives pendant dix ans.
Ces règles s’appliquent aux entités soumises au SYSCOHADA. Les ONG et associations relèvent du SYCEBNL, mais leurs bailleurs et commissaires aux comptes attendent la même rigueur : des écritures qu’on ne peut pas réécrire après coup.
Pourquoi Excel ne tient pas
Excel est un excellent outil de calcul. Ce n’est pas un registre. Reprenons les exigences une par une.
- Validation et caractère définitif. Dans un classeur, toute cellule reste modifiable à tout moment. Il n’existe pas d’état « validé » qui interdise de toucher une ligne. Protéger une feuille par mot de passe ne change rien : le mot de passe se partage, se retire, et la modification ne laisse aucune trace.
- Chronologie. On peut insérer une ligne entre deux autres, trier, déplacer un bloc. Rien n’empêche l’« insertion intercalaire » que l’article 22 interdit.
- Clôture. Un tableur ne connaît ni mois ni exercice clos. Un mois « terminé » n’est qu’une convention entre collègues.
- Piste d’audit. Qui a modifié ce montant, quand, et quelle était la valeur avant ? Excel ne le dit pas. Les fichiers circulent par courriel ou clé USB, et l’on finit avec « compta_2025_v3_final_corrigé.xlsx ».
- Droits d’accès. Celui qui peut ouvrir le fichier peut tout faire. On ne peut pas autoriser la saisie sans autoriser la suppression.
- Conservation. Dix ans de fichiers éparpillés sur des postes qui seront remplacés, sans garantie que la version archivée soit la bonne.
Une comptabilité tenue ainsi peut être juste. Elle n’est simplement pas prouvable. Et devant un contrôleur, ce qui ne se prouve pas se discute.
Le logiciel générique ou importé n’est pas forcément mieux
Passer à un logiciel ne règle pas tout. Un logiciel conçu pour un autre référentiel, comme le plan comptable français, oblige à des adaptations : comptes renommés, états financiers recomposés à la main, mentions OHADA absentes. Un vieux logiciel peut aussi permettre de modifier une écriture validée, ou de rouvrir un exercice sans laisser de trace.
La question à poser n’est donc pas « avez-vous un logiciel ? » mais « votre logiciel empêche-t-il ce que la loi interdit ? ».
Les questions à poser avant de choisir
Avant d’acheter ou de renouveler un logiciel comptable, faites-vous montrer ces points à l’écran, pas sur une plaquette :
- Une écriture validée peut-elle encore être modifiée ou supprimée ? La seule réponse acceptable est non. La correction passe par une contre-passation.
- Existe-t-il une clôture des périodes ? Un mois clos doit refuser toute saisie, tout import et toute modification datés dans ce mois.
- La réouverture d’une période est-elle tracée ? Qui l’a rouverte, quand et pour quel motif.
- Peut-on prouver que rien n’a été altéré ? Le logiciel doit pouvoir vérifier lui-même l’intégrité des écritures validées et signaler précisément celle à partir de laquelle une anomalie apparaît.
- Les droits sont-ils définis action par action ? Saisir, valider, clôturer, rouvrir et supprimer ne doivent pas être un seul et même droit.
- Le plan de comptes et les états financiers sont-ils ceux du SYSCOHADA révisé (ou du SYCEBNL pour une ONG), sans retraitement manuel ?
- Les données peuvent-elles être exportées dans un format lisible par un contrôleur, et conservées dix ans ?
Si un fournisseur hésite sur l’une de ces questions, vous avez votre réponse.
Par où commencer
- Faites l’inventaire de ce qui se trouve encore dans des tableurs : journaux, immobilisations, suivi des tiers, budgets.
- Choisissez une date de bascule simple, idéalement le début d’un exercice.
- Reprenez les soldes d’ouverture dans le nouvel outil, puis validez-les : ils deviennent la première écriture définitive.
- Conservez les anciens fichiers en lecture seule, avec les pièces justificatives, pour la durée légale.
Syc Comptabilité verrouille chaque écriture dès sa validation et la scelle dans une chaîne par journal, dont l’intégrité se vérifie en un clic. Les mois se clôturent un par un, et chaque réouverture garde son auteur et son motif.
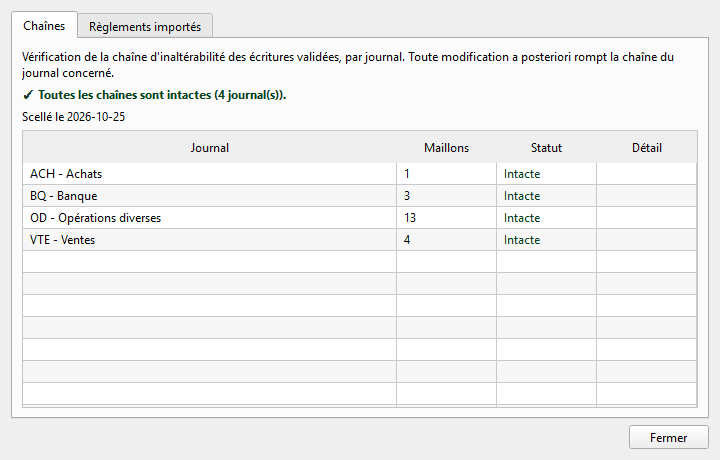
La vérification d’intégrité contrôle, journal par journal, qu’aucune écriture validée n’a été modifiée.
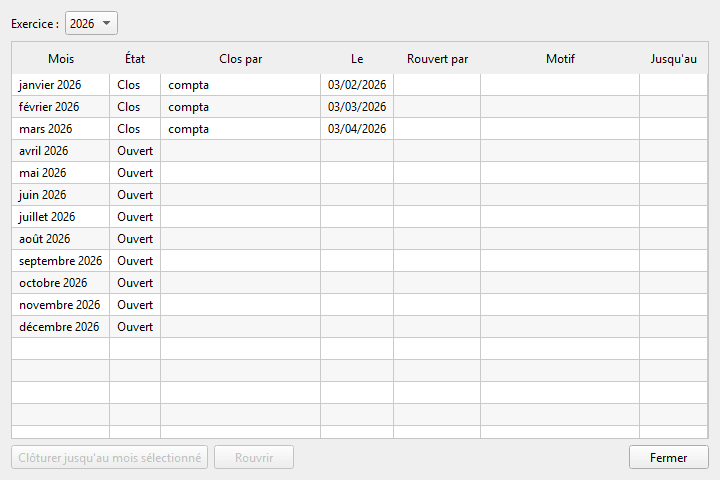
Chaque mois clos indique qui l’a clôturé et quand ; une réouverture exige un motif.
Voir le logiciel comptable SYSCOHADA.
Source : Acte uniforme relatif au droit comptable et à l’information financière du 26 janvier 2017, articles 20, 22 et 24 (texte publié par l’ONECCA Burkina Faso).