SYCEBNL : le guide de la comptabilité des ONG et associations
Ce que le SYCEBNL change pour les ONG, associations, fondations et projets de développement de l'espace OHADA : champ, états financiers et pièges
Pendant longtemps, une ONG de l’espace OHADA n’avait pas de référentiel comptable à elle. Le SYSCOHADA visait les entreprises, et chaque association présentait ses comptes selon le modèle que lui demandait son bailleur. C’est fini : depuis le 1er janvier 2024, les entités à but non lucratif ont leur propre système comptable, le SYCEBNL.
Qu’est-ce que le SYCEBNL ?
Le SYCEBNL, ou Système comptable des entités à but non lucratif, est un Acte uniforme de l’OHADA. Il a été adopté à Niamey les 21 et 22 décembre 2022, lors de la 53e session du Conseil des ministres de l’OHADA, et il est entré en vigueur le 1er janvier 2024.
Il comble un vide : l’Acte uniforme relatif au droit comptable (AUDCIF) excluait les entités à but non lucratif du champ du SYSCOHADA. Le SYCEBNL leur donne un plan comptable, des règles d’évaluation et des modèles d’états financiers propres.
Qui est concerné ?
L’Acte uniforme s’applique notamment :
- aux associations, aux ordres professionnels et aux entités assimilées, ce qui couvre la plupart des ONG et des fondations ;
- aux projets de développement et entités assimilées.
Sont exclues les entités soumises à la comptabilité publique ou à un régime comptable particulier. En cas de doute sur votre situation, le texte de l’Acte uniforme et votre commissaire aux comptes tranchent.
Les états financiers à produire
Le SYCEBNL ne demande pas les mêmes états à toutes les entités. En système normal :
- associations et ordres professionnels : bilan, compte de résultat, tableau des flux de trésorerie et notes annexes ;
- projets de développement : bilan, compte de résultat, état des dépenses et des ressources et notes annexes.
Les plus petites entités, qui remplissent les critères de l’article 6 de l’Acte uniforme, peuvent tenir un système minimal de trésorerie. Elles produisent alors, en fin d’exercice, un état récapitulatif de leurs dettes et créances. Les seuils figurent dans l’Acte uniforme : vérifiez-les avant de choisir ce régime.
Les notes annexes doivent indiquer explicitement que les états financiers sont conformes au SYCEBNL. Cette mention n’est possible que si toutes ses dispositions sont respectées.
Deux redditions de comptes, une seule comptabilité
Une ONG rend compte à l’administration avec ses états SYCEBNL, et à chacun de ses bailleurs avec un rapport par projet. La difficulté n’est pas de produire l’un ou l’autre : c’est de produire les deux à partir des mêmes écritures, sans tableau Excel tenu à côté.
La méthode qui tient : rattacher chaque dépense à son projet et à sa ligne de budget au moment de la saisie, pas en fin d’année. L’engagement d’une dépense se contrôle alors face au disponible de la ligne, avant qu’elle ne soit faite.
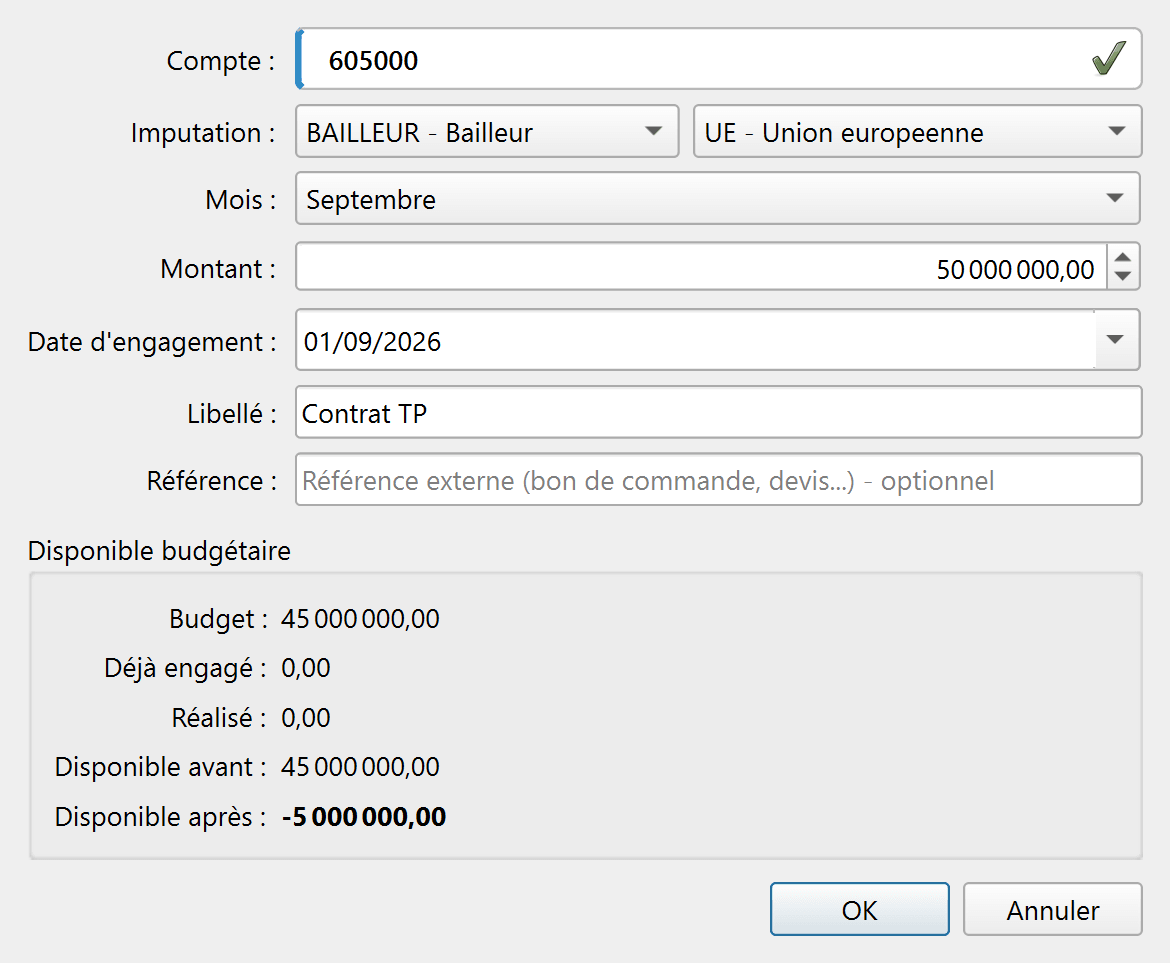
Dans Syc Comptabilité, un engagement affiche le budget de la ligne, le déjà-engagé et le disponible avant d’être validé.
Les erreurs fréquentes
- Garder un plan comptable commercial adapté à la hâte. Les comptes de dons, de subventions et de ressources affectées n’y ont pas leur place naturelle, et les états SYCEBNL se recomposent à la main.
- Tenir le suivi des bailleurs hors de la comptabilité. Les écarts entre le rapport au bailleur et les comptes apparaissent à l’audit, quand il est trop tard pour les expliquer simplement.
- Traiter les donateurs comme une ligne de recette. Un donateur est un tiers : ses dons doivent pouvoir être retrouvés et justifiés longtemps après l’exercice.
- Oublier la mention de conformité dans les notes annexes, ou l’écrire alors que le référentiel n’est appliqué qu’en partie.
Par où commencer
- Vérifiez que votre entité entre dans le champ du SYCEBNL et quel système (normal ou minimal) s’applique.
- Basculez votre plan comptable sur le plan SYCEBNL, avec une table de correspondance de l’ancien plan.
- Rattachez chaque dépense à un projet et à une ligne de budget dès la saisie.
- Préparez la liste des états financiers attendus pour votre type d’entité.
Syc Comptabilité tient la comptabilité des entités à but non lucratif selon le SYCEBNL, avec les budgets par bailleur et le registre des donateurs. Voir la comptabilité ONG et SYCEBNL.
Sources : OHADA.com, Acte uniforme relatif au SYCEBNL ; principes généraux des états financiers SYCEBNL.